ในวันที่เทคโนโลยีเชื่อมโลกทั้งใบไว้ด้วยปลายสัมผัส เพียงแค่การแตะหน้าจอผิดพลาดครั้งเดียว อาจหมายถึงการสูญเสียเงินออมก้อนสุดท้ายทั้งชีวิต หรือแม้กระทั่งการสูญเสียชีวิตอย่างไม่มีวันกลับ ภาพของภัยหลอกลวงออนไลน์ในวันนี้ไม่ใช่แค่เรื่องราวในข่าวหรือสถิติบนกระดาษ แต่เป็นเรื่องราวความเดือดร้อนที่เกิดขึ้นจริงกับผู้คนทุกวัย ตั้งแต่เด็กเยาวชนที่ต้องจบชีวิตลงอย่างน่าเศร้าหลังถูกมิจฉาชีพหลอกซื้อโทรศัพท์มือถือ ไปจนถึงผู้สูงอายุเกษียณราชการที่ต้องตรอมใจเสียชีวิตหลังเงินเก็บทั้งชีวิตถูกเชิดหายไปในชั่วข้ามคืน
สิ่งที่น่าสะเทือนใจยิ่งกว่า คือในขณะที่ขบวนการสแกมเมอร์พัฒนาเครื่องมือหลอกลวงอย่างซับซ้อน โดยนำปัญญาประดิษฐ์ (AI) มาสร้างโฆษณาปลอมและเลียนแบบอัตลักษณ์บุคคลได้อย่างเนียนกริบ บริษัทยักษ์ใหญ่เทคโนโลยีระดับโลก หรือ Big Tech ผู้เป็นเจ้าของแพลตฟอร์ม กลับเก็บเกี่ยวผลกำไรมหาศาลจากค่าโฆษณาหลอกลวงเหล่านั้นอย่างต่อเนื่อง โดยปฏิเสธภาระหน้าที่ในการคัดกรอง และปล่อยให้ผู้บริโภคต้องแบกรับความเสี่ยงและความสูญเสียอยู่เพียงลำพัง
ความอยุติธรรมเชิงระบบนี้เองที่เป็นชนวนเหตุสำคัญให้องค์กรคุ้มครองผู้บริโภคจากกว่า 30 ประเทศทั่วโลก ตัดสินใจจับมือผนึกกำลังข้ามพรมแดน ยกระดับการต่อสู้จากการเตือนภัยธรรมดา ไปสู่การดำเนินคดีทางกฎหมายขั้นเด็ดขาด เพื่อสร้างบรรทัดฐานใหม่และบีบให้ยักษ์ใหญ่เทคโนโลยีต้องหยุดพฤติกรรมสองมาตรฐานอย่างแท้จริง
1. ภัยคุกคามเชิงระบบที่รุนแรงเท่าวิกฤตสภาพภูมิอากาศ
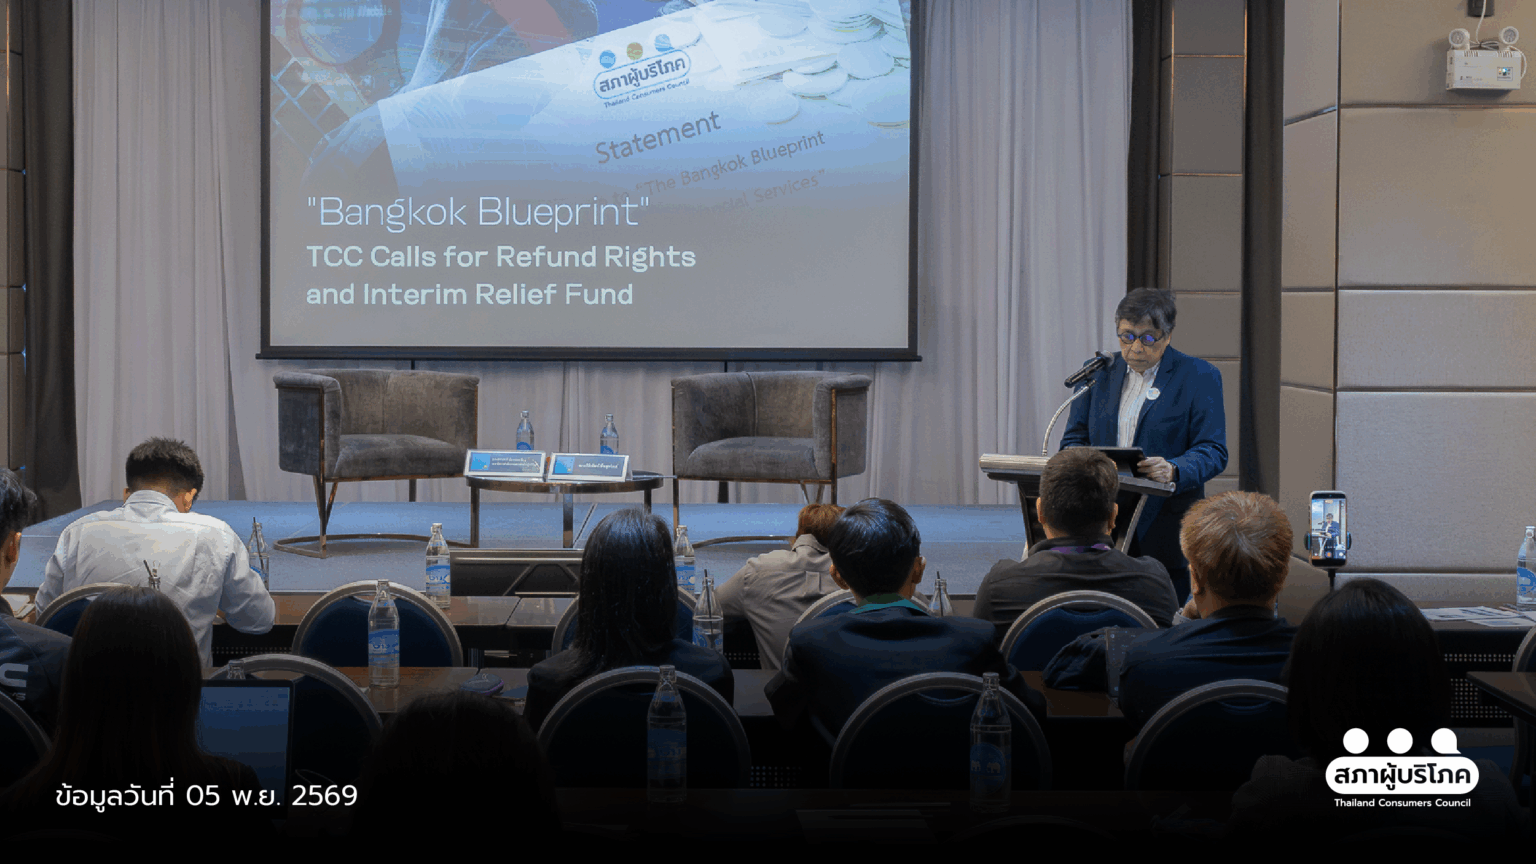
ผลจากการประชุมเชิงเสวนาดำเนินคดีระดับนานาชาติ “พลิกเกมภัยดิจิทัล สู่ทางรอดผู้บริโภค” (CONSUMER-LED SOLUTIONS: Digital Fraud And Scams In Financial Services) ซึ่งสภาองค์กรของผู้บริโภค (สภาผู้บริโภค) ร่วมกับสมาพันธ์องค์กรผู้บริโภคสากล (Consumers International: CI) จัดขึ้นเมื่อวันที่ 5 พฤศจิกายน 2569 ได้สะท้อนภาพวิกฤตออนไลน์ที่ขยายตัวอย่างรุนแรงในระดับที่ไม่มีประเทศใดสามารถแก้ไขได้โดยลำพัง
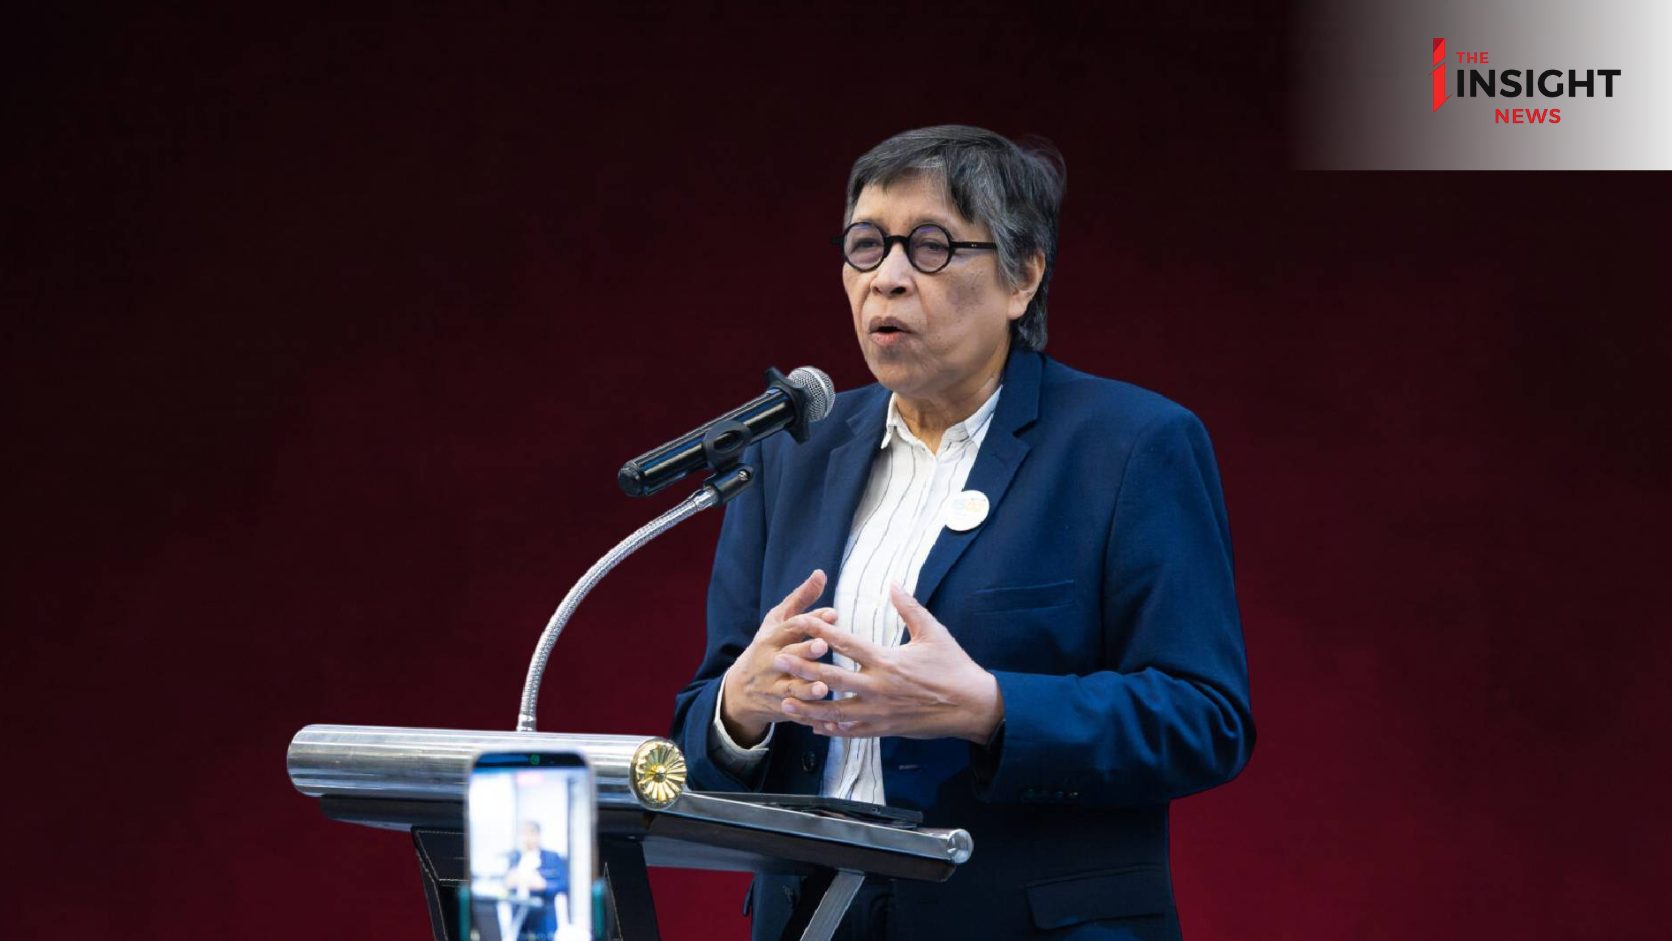
นางสาวสารี อ๋องสมหวัง เลขาธิการสำนักงานสภาผู้บริโภค ได้ระบุว่า ปัจจุบันประชากรมากกว่า 80% ทั่วโลกกำลังเผชิญหน้ากับภัยหลอกลวงออนไลน์ ไม่ว่าจะเป็นการหลอกซื้อสินค้าแล้วไม่ได้รับของ การหลอกลวงโอนเงิน หรือการถูกดูดข้อมูลผ่านแอปพลิเคชันปลอม ความรุนแรงของภัยดิจิทัลได้ยกระดับขึ้นจนเทียบเท่ากับ "วิกฤตอุบัติภัยร้ายแรงพอๆ กับความรุนแรงของภัยสภาพภูมิอากาศเปลี่ยนแปลง (Climate Change)" ที่ส่งผลกระทบต่อความมั่นคงทางสังคมและระบบเศรษฐกิจอย่างมหาศาล
ในมิติทางเศรษฐกิจ สถาบันวิจัย LG Risk Intelligence ได้ประเมินว่า มูลค่าความเสียหายทั่วโลกจากการหลอกลวงโอนเงิน (Authorized Push Payment: APP Scams) อาจพุ่งสูงถึง 3.11 แสนล้านดอลลาร์สหรัฐ (ราว 331,000 ล้านดอลลาร์) ภายในปี 2027 ขณะเดียวกัน ผลสำรวจดัชนีภัยสแกม (Scams Barometer 2026) ของ CI พบว่า 69% ขององค์กรผู้บริโภคทั่วโลกยืนยันว่าภัยสแกมยังคงเพิ่มขึ้นอย่างต่อเนื่อง โดย 52% ระบุว่า AI คือภัยคุกคามใหม่ที่น่ากังวลที่สุด มีเพียง 13% เท่านั้นที่เห็นว่าภัยสแกมลดลงเล็กน้อย ซึ่งเกิดขึ้นเฉพาะในพื้นที่ที่มีกฎหมายเข้มงวดและการบังคับใช้ที่มีประสิทธิภาพ
สำหรับประเทศไทย สถานการณ์ได้ก้าวเข้าสู่วิกฤตเชิงโครงสร้างอย่างเต็มรูปแบบ ด้วยมูลค่าความเสียหายสะสมที่พุ่งสูงเกินกว่า 100,000 ล้านบาท เจ้าหน้าที่ตำรวจต้องดำเนินคดีรวมแล้วมากกว่า 1.3 ล้านคดี ขณะที่สายด่วนแจ้งเหตุ 1441 รับเรื่องร้องเรียนสูงถึง 3 ถึง 4 ล้านกรณีต่อปี และเมื่อเจาะลึกถึงจุดเริ่มต้นของภัยสแกมในไทย พบว่าสถิติเรื่องร้องเรียนมากถึง 59% มีจุดเริ่มต้นมาจากโฆษณาบนแพลตฟอร์ม Facebook ของบริษัท Meta
2. แฉพฤติกรรม Big Tech โกยกำไรบนความสูญเสีย
สิ่งที่สร้างความความไม่พอใจอย่างมากแก่เครือข่ายผู้บริโภคระดับโลก คือการที่ยักษ์ใหญ่เทคโนโลยีใช้ "สองมาตรฐานอย่างชัดเจน" ในการกำกับดูแลแพลตฟอร์ม Stefano Rossetti ผู้แทนจากองค์กรคุ้มครองผู้บริโภคแห่งยุโรป (BEUC) ซึ่งรวมพลัง 29 องค์กรใน 27 ประเทศสมาชิกสหภาพยุโรป เปิดเผยว่า แม้ในฝั่งยุโรปจะมีกฎหมายบริการดิจิทัล (Digital Services Act: DSA) บังคับใช้ แต่เมื่อตรวจสอบคลังเก็บโฆษณา (Ad Repositories) ของแพลตฟอร์มต่างๆ กลับพบความล้มเหลวอย่างสิ้นเชิงของระบบคัดกรองเนื้อหาผิดกฎหมาย
เมื่อ BEUC ยื่นเรื่องร้องเรียนขอให้ลบโฆษณาทางการเงินที่ผิดกฎหมายอย่างชัดเจน เช่น โฆษณาชวนลงทุนคริปโทเคอร์เรนซีปลอม หรือโฆษณาเงินกู้หลอกลวง ผลปรากฏว่าบริษัท Meta ปฏิเสธคำขอแจ้งลบโฆษณาผิดกฎหมายสูงถึงเกือบ 43% ขณะที่ TikTok ดำเนินการลบออกได้เพียง 21% และ Google ดำเนินการลบได้ราว 60%
นอกจากระบบตรวจจับจะไม่ทำงานแล้ว เมื่อผู้บริโภคยื่นเรื่องร้องเรียน แพลตฟอร์มมักส่งระบบตอบรับอัตโนมัติ (Chatbot) มาตอบกลับอย่างไร้สาระ เช่น ตอบกลับว่า "ไม่พบการหมิ่นประมาท" ทั้งที่เป็นการร้องเรียนเรื่องโฆษณาหลอกลวงเงิน ยิ่งไปกว่านั้น ยุโรปยังพบการละเลยนโยบายตนเอง โดยแพลตฟอร์มปล่อยให้มีโฆษณาเงินกู้ดอกเบี้ยโหด (Payday loans) และปล่อยให้โฆษณาปลอมคู่แฝดออนไลน์อยู่ต่อไปแม้จะลบชิ้นแรกไปแล้ว
ที่น่าตระหนกยิ่งกว่านั้นคือ เอกสารภายในของ Meta ที่สำนักข่าว Reuters รายงาน ได้ระบุชัดเจนว่าบริษัทรับรู้และได้รับผลกำไรมหาศาลจากโฆษณาหลอกลวงเหล่านี้ ถือเป็นการทำกำไรบนคราบน้ำตาและความเดือดร้อนของประชาชน
หากในยุโรปที่มีกฎหมาย DSA ยังพบการละเลยถึงเพียงนี้ ในประเทศไทย อาเซียน และกลุ่มประเทศกำลังพัฒนา ที่ไร้กฎหมายเข้มงวดควบคุม มาตรการคัดกรองของ Big Tech จึงยิ่งหลวมกึ่งไร้การควบคุม เป็นการทิ้งภาระให้ผู้บริโภคฝั่งประเทศกำลังพัฒนาต้องเผชิญภัยคุกคามตามลำพัง
3. บทเรียนจากศาลไทย: ยื่นฟ้อง 4 ชั้น Ecosystem บีบรับผิดชอบยกระบบ
สภาผู้บริโภคของไทยได้ตัดสินใจเปลี่ยนยุทธศาสตร์จากการตั้งรับเป็นการรุก ด้วยการดำเนินคดีเชิงยุทธศาสตร์ (Strategic Litigation) เพื่อสร้างบรรทัดฐานทางกฎหมายใหม่ (New Legal Precedent) นางสาวสารี อ๋องสมหวัง เปิดเผยว่า ก่อนหน้านี้สภาผู้บริโภคได้เคยส่งหนังสือถึง มาร์ก ซักเคอร์เบิร์ก ผู้บริหาร Meta/Facebook ถึง 2 ครั้ง ในเดือนพฤศจิกายน 2567 และมกราคม 2568 เพื่อเรียกร้องให้ชดใช้เยียวยาความเสียหายแก่ผู้บริโภคชาวไทยมากกว่า 400 กรณี คิดเป็นมูลค่าความเสียหายกว่า 87 ล้านบาท แต่กลับได้รับการเมินเฉยและไร้มาตรการเยียวยา
ความเงียบเฉยดังกล่าวส่งผลให้สภาผู้บริโภคยื่นฟ้องคดีต่อศาล โดยไม่ได้ฟ้องเพียงแพลตฟอร์มต้นทางเท่านั้น แต่เป็นการฟ้องร้องครอบคลุมโครงสร้างนิเวศภัยสแกมเมอร์ทั้ง 4 ชั้น (4 Tiers Ecosystem) เพื่อให้ทุกฝ่ายที่มีส่วนได้ส่วนเสียร่วมรับผิดชอบตามหน้าที่ระมัดระวัง (Duty of Care) ประกอบด้วย
ชั้นแรก คือ แพลตฟอร์มดิจิทัลต้นทาง อย่าง Meta และ Facebook ซึ่งเป็นจุดกำเนิดของโฆษณาหลอกลวงที่รับเงินค่าโฆษณาโดยไร้การคัดกรองที่มีประสิทธิภาพ
ชั้นที่สอง คือ แพลตฟอร์มส่งต่อข้อความ อย่าง LINE และ OpenChat ซึ่งมิจฉาชีพใช้เป็นช่องทางดึงเหยื่อจากโซเชียลมีเดียเข้าสู่กลุ่มแชตส่วนตัวเพื่อหว่านล้อมและหลอกลวง
ชั้นที่สาม คือ ร้านค้าดาวน์โหลดแอปพลิเคชัน ได้แก่ Apple App Store และ Google Play Store บนระบบปฏิบัติการ iOS และ Android ที่ปล่อยให้ผู้บริโภคดาวน์โหลดแอปพลิเคชันปลอมหรือแอปพลิเคชันฝังมัลแวร์เข้ามาในโทรศัพท์มือถือ
ชั้นที่สี่ คือ สถาบันการเงินและธนาคารพาณิชย์ ซึ่งเป็นระบบประตูหลังบ้านที่ขาดการควบคุมความปลอดภัยอย่างเข้มงวด ปล่อยให้มีการเปิดบัญชีม้าและเป็นช่องทางถ่ายโอนเงินของมิจฉาชีพออกไปอย่างรวดเร็ว
การยื่นฟ้องครั้งนี้ดำเนินการภายใต้พระราชบัญญัติวิธีพิจารณาคดีผู้บริโภค เพื่อลดภาระการพิสูจน์ (Burden of Proof) ของประชาชน โดยศาลแพ่งรัชดาและศาลแพ่งกรุงเทพมหานคร ได้นัดฟังคำสั่งและพิจารณาคดีประวัติศาสตร์นี้ในวันที่ 9 พฤศจิกายน และ 23 พฤศจิกายน 2569 ตามลำดับ
4. พลังพันธมิตร 30 ประเทศ กับนวัตกรรมคุ้มครองผู้บริโภคจากฐานราก
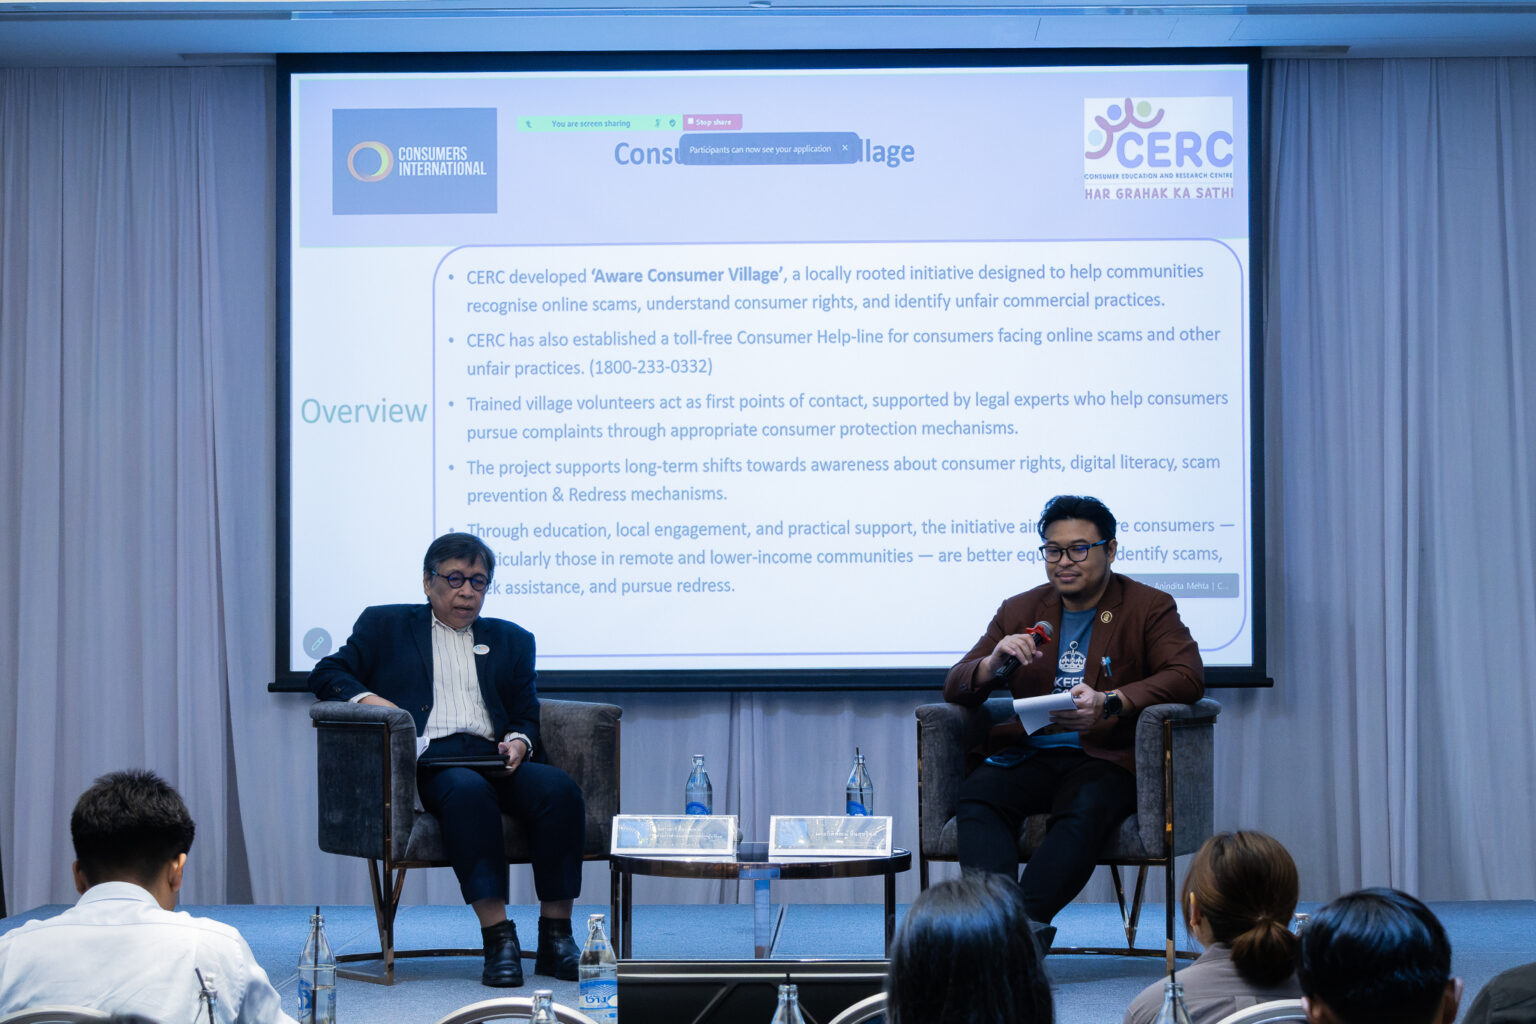
การเคลื่อนไหวของไทยสอดรับกับยุทธศาสตร์ของเครือข่ายผู้บริโภคระดับโลก Elia Mandari ผู้แทนจาก Consumers International (CI) ได้ประกาศจัดตั้ง "พันธมิตรความร่วมมือหยุดภัยสแกม" รวบรวมภาคี 46 รายจาก 30 ประเทศทั่วโลก ประกอบด้วยองค์กรผู้บริโภค 36 แห่ง ภาคธุรกิจ 3 แห่ง และภาครัฐ 1 แห่ง โดยขับเคลื่อนผ่าน 3 เครื่องมือหลัก ได้แก่ วาระการดำเนินงานระดับโลก (Global Actions Agenda), การประเมินนโยบายคุ้มครองผู้บริโภคใน 28 เขตอำนาจรัฐ (Global Mapping Assessment) และการติดตามสถานการณ์ภัยสแกมแบบเรียลไทม์ (Scams Barometer)
ขณะเดียวกัน ตัวแทนองค์กรผู้บริโภคจากประเทศต่างๆ ได้ร่วมแบ่งปันนวัตกรรมและแนวทางป้องกันภัยออนไลน์ที่นำไปใช้ได้จริง:
ในประเทศอินเดีย ศูนย์การศึกษาและวิจัยผู้บริโภค (CERC) โดย Dr. Anindita Mehta ได้พัฒนารายงานกรณีศึกษาความสำเร็จผ่านโมเดล "Village Shield" หรือโครงการ "Aware Consumer Village" เพื่อปิดช่องว่างการบังคับใช้กฎหมายในกิโลเมตรสุดท้าย โดยเปลี่ยนชาวบ้านในชนบทให้เป็น "นักรบไซเบอร์ประจำหมู่บ้าน" (Cyber Warriors) ผ่านกลุ่มสตรีออมทรัพย์และผู้นำชุมชน ใช้สื่อท้องถิ่น นิทาน และภาพวาดเตือนภัยบนผนังกำแพง เมื่อเกิดเหตุการณ์มิจฉาชีพแฮกข้อมูลรัฐแล้วส่ง SMS/OTP หลอกลวง พบว่าสตรีในหมู่บ้านที่ผ่านการอบรมมากถึง 90% สามารถปฏิเสธการส่ง OTP และปกป้องเงินในบัญชีไว้ได้อย่างปลอดภัย
ในสหรัฐอเมริกา Consumer Reports ซึ่งมีสมาชิกเกือบ 6 ล้านคน นำโดย Delicia Reynolds Hand ได้ผลักดันคู่มือ "Fairness by Design Playbook" ที่พัฒนาจากการทดสอบผลิตภัณฑ์การเงินดิจิทัลยาวนานกว่า 3 ปี โดยเสนอหลักการออกแบบที่ปลอดภัย 6 ประการ ได้แก่ ความโปร่งใส, ยึดผู้ใช้เป็นศูนย์กลาง, ความปลอดภัย, สุขภาพทางการเงิน, ความเป็นส่วนตัว และความครอบคลุม พร้อมจัดกิจกรรม Tech Sprint ดึงทุกภาคส่วนมาร่วมออกแบบระบบเตือนภัยความน่าเชื่อถือแบบเรียลไทม์ และระบบแจ้งเหตุศูนย์รวมแบบคลิกเดียว (One-click reporting)
ในเม็กซิโก องค์กร Tec-Check โดย Fiorentina García Miramón ได้เสนอโปรโตคอลความร่วมมือ 4 ขั้นตอน คือ Activate (เปิดระบบเตือนภัยทันที), Share (แลกเปลี่ยนข้อมูลผ่าน Case ID), Act (ปฏิบัติงานตามกรอบเวลา) และ Record (บันทึกประวัติการทำงาน) พร้อมทั้งเรียกร้องความรับผิดชอบร่วมตามศักยภาพจริง โดยยกตัวอย่างกฎหมายของสหราชอาณาจักร (UK) ที่บังคับให้ธนาคารต้นทางและธนาคารปลายทางร่วมกันชดเชยคืนเงินแก่เหยื่อในอัตรา 50/50 ซึ่งช่วยเปลี่ยนแรงจูงใจให้ภาคธุรกิจการเงินหันมาร่วมมือกันป้องกันภัยออนไลน์ตั้งแต่ต้นทาง
5. ข้อเสนอฉุกเฉิน: ปรับโครงสร้างระบบดิจิทัลไทยให้ปลอดภัยจากต้นทาง
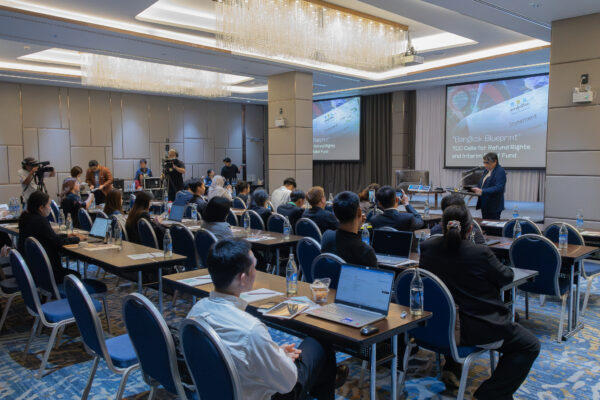
เพื่อแปลงกรอบยุทธศาสตร์ระดับโลกอย่าง "Bangkok Blueprint" ของธนาคารโลก (World Bank) และ IMF ที่จัดขึ้นในประเทศไทย ให้เกิดผลสัมฤทธิ์ในทางปฏิบัติ สภาผู้บริโภคได้ยื่น 6 ข้อเสนอเชิงยุทธศาสตร์ฉุกเฉินต่อภาครัฐและหน่วยงานกำกับดูแล เพื่อปฏิรูประบบคุ้มครองผู้บริโภคดิจิทัลอย่างยั่งยืน:
ข้อเสนอประการแรก คือ การกำหนดขั้นตอนและระยะเวลาการคืนเงินแก่ผู้บริโภคให้ชัดเจน เมื่อเกิดเหตุหลอกลวงออนไลน์ โดยหยุดผลักภาระการพิสูจน์ความบริสุทธิ์ให้ผู้บริโภคต้องรับผิดชอบเพียงฝ่ายเดียว
ข้อเสนอประการที่สอง คือ การจัดตั้งกองทุนเยียวยาผู้บริโภค เพื่อให้การช่วยเหลือความเสียหายได้อย่างทันท่วงที ป้องกันไม่ให้เหยื่อและครอบครัวต้องเผชิญวิกฤตทางจิตใจหรือความสูญเสียถึงชีวิต
ข้อเสนอประการที่สาม คือ การกำหนดมาตรฐานความรับผิดชอบร่วมทางกฎหมาย (Shared Responsibility) แก่ดิจิทัลแพลตฟอร์ม ค่ายโทรคมนาคม และผู้ให้บริการแอปพลิเคชันอย่างเด็ดขาด เมื่อละเลยไม่ทำหน้าที่คัดกรองภัยคุกคาม
ข้อเสนอประการที่สี่ คือ การบูรณาการระบบร้องเรียนให้เป็นศูนย์บริการเดียว (Single Window) โดยเชื่อมโยงสายด่วน 1441, สคบ., สภาผู้บริโภค, DSI และตำรวจไซเบอร์ เข้าด้วยกัน เพื่อให้การระงับธุรกรรมและการเยียวยาทำได้อย่างรวดเร็ว
ข้อเสนอประการที่ห้า คือ การดึงสถาบันการเงินเข้ามาร่วมรับผิดชอบและสนับสนุนงบประมาณจัดตั้งกองทุนเยียวยาผู้บริโภค หากพบว่าธนาคารใดมีบัญชีม้าหรือถูกใช้เป็นช่องทางถ่ายโอนเงินของมิจฉาชีพ
ข้อเสนอประการที่หก คือ การวางกรอบเวลาปฏิบัติงานที่ชัดเจนในระยะ 30 วัน, 60 วัน และ 90 วัน เพื่อผลักดันให้ภาครัฐและหน่วยงานกำกับดูแลนำกรอบ Bangkok Blueprint มาบังคับใช้อย่างจริงจังและติดตามผลอย่างต่อเนื่อง
6. สงครามกฎหมายเพื่อคืนศักดิ์ศรีและความคุ้มครองแก่ผู้บริโภคดิจิทัล
การรวมพลังขององค์กรผู้บริโภคจากไทย ยุโรป สหรัฐอเมริกา อินเดีย และเม็กซิโก ในครั้งนี้ ไม่ใช่เพียงการเรียกร้องค่าชดเชยเป็นรายคดี แต่คือการประกาศสงครามเชิงโครงสร้างเพื่อรื้อถอนระบบสองมาตรฐาน และบังคับให้ผู้ให้บริการดิจิทัลและสถาบันการเงินต้องมี "หน้าที่ดูแลระมัดระวัง" (Duty of Care) ต่อประชาชนอย่างแท้จริง
"เรายอมรับไม่ได้กับระบบที่ปล่อยให้แพลตฟอร์มกอบโกยกำไรจากโฆษณาหลอกลวง แล้วปล่อยให้ประชาชนคนธรรมดาต้องแบกรับความสูญเสียมหาศาลตามลำพัง อาชญากรไซเบอร์ใช้เทคโนโลยีที่ไร้พรมแดนปล้นทั้งทรัพย์สินและชีวิตของผู้บริโภค หากสภาผู้บริโภคในไทยจับมือกับ Consumers International, Consumer Reports และองค์กรผู้บริโภคทั่วโลก ร่วมกันขับเคลื่อน เราจะสามารถสร้างความเปลี่ยนแปลงและการคุ้มครองที่เป็นจริงได้อย่างแน่นอน" นางสาวสารี อ๋องสมหวัง กล่าวสรุป
บทความโดย ณัฐวัฒน์ ประเสริฐพลกรัง
เรื่องที่เกี่ยวข้อง
ดูในหมวด Politic →
มทภ.1 สั่งการและมอบนโยบาย ต่อ ผบ.หน่วย ประจำปี 2570
มทภ.1 สั่งการและมอบนโยบาย ต่อ ผบ.หน่วยขึ้นตรง ทภ.1 ประจำปี 2570 ยึดนโยบาย ทบ. เป็นสำคัญ กำชับ หน่วยดำรงความต่อเนื่องการซักซ้อมริ้วขบวนฯ ในพระราชพิธี อย่างเต็มกำลังความสามารถ เพื่อถวายพระเกียรติอย่างสูงสุด พร้อมชื่นชมกำลังพล นขต.ทภ.1 ที่ได้รับรางวัลระดับกองทัพบก ทั้งด้านการฝึกทางทหาร และงานประชาสัมพันธ์สร้างการรับรู้ ที่เป็นประโยชน์ต่อส่วนรวมในทุกมิติ